


Η ανάπτυξη βιομηχανικών ρομπότ εγκαινίασε μια χρυσή εποχή
Όσον αφορά τη βιομηχανική τάση, ο σύνθετος ετήσιος ρυθμός ανάπτυξης ξεπέρασε το 20 τοις εκατό τα τελευταία 13 χρόνια. Το αυξανόμενο κόστος εργασίας και η καθοδήγηση πολιτικής προάγουν την ανάπτυξη της βιομηχανίας βιομηχανικών ρομπότ. Από την άποψη του περιβάλλοντος κεφαλαίου, γεγονότα χρηματοδότησης συνέβησαν συχνά στον τομέα των βιομηχανικών ρομπότ το 2017 και το 18ο έτος. Στην εφαρμογή του κλάδου, το πεδίο κρίσης 3C θα οδηγήσει σε έναν γύρο επιδημίας.
1. Τάση της βιομηχανίας
Όπως φαίνεται στο παρακάτω σχήμα, ο όγκος πωλήσεων των κινεζικών ρομπότ αυξάνεται με ταχείς ρυθμούς από το 2013, με ετήσιο σύνθετο ρυθμό αύξησης άνω του 20 τοις εκατό . Το 2018, προβλέπεται ότι θα αποσταλούν περισσότερες από 140,{4}} μονάδες. Εάν η μέση τιμή είναι 200,000 γιουάν, το μέγεθος της αγοράς μόνο των βιομηχανικών ρομπότ θα φτάσει τα 28 δισεκατομμύρια γιουάν.
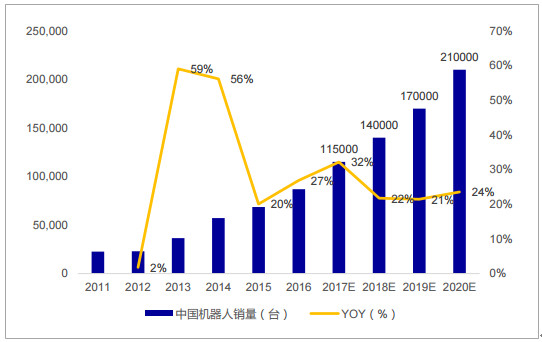
Πηγή δεδομένων: 2018-2024 Αναλυτική Έρευνα Αγοράς και Αναφορά Τάσεων Μελλοντικής Ανάπτυξης της Βιομηχανικής Βιομηχανικής Ρομπότ της Κίνας που κυκλοφόρησε από την Zhiyan Consulting
2. Παράγοντες οδήγησης
Αυξανόμενο κόστος εργασίας: Με την εξαφάνιση του δημογραφικού μερίσματος και την επιδίωξη άνετου εργασιακού περιβάλλοντος τις δεκαετίες του 1980 και του 1990, το κόστος εργασίας της μεταποιητικής βιομηχανίας συνεχίζει να αυξάνεται. Το Εθνικό Γραφείο Στατιστικής δημοσίευσε τον ετήσιο μέσο μισθό των εργαζομένων ανά θέση σε επιχειρήσεις άνω του καθορισμένου μεγέθους το 2017. Σύμφωνα με την έκθεση, ο μέσος μισθός της μεταποιητικής βιομηχανίας στην Κίνα είναι 58.049 γιουάν, γεγονός που έχει χάσει το πλεονέκτημα κόστους εργασίας σε σύγκριση με τη Νοτιοανατολική Ασία . Έτσι, το αυξανόμενο κόστος εργασίας αναγκάζει την ανάπτυξη βιομηχανικών ρομπότ.
Οδηγίες πολιτικής: Το εθνικό επίπεδο έχει εκδώσει διαδοχικά πολιτικές όπως "Made in China 2025", "Robot Industry Development Plan (2016-2020)", "Industrial strong base Project" και ούτω καθεξής. Προγραμματίζεται ότι έως το 2020, ο στόχος πυκνότητας βιομηχανικών ρομπότ της Κίνας είναι 150 μονάδες/άτομο, με εγχώρια παραγωγή 200,000 μονάδες και ανεξάρτητη παραγωγή 100,000 μονάδες. Η εθνική βούληση να προωθήσει την ανάπτυξη της βιομηχανίας βιομηχανικών ρομπότ.
3. Φαινόμενο κεφαλαίου: Η Capital δίνει ολοένα και μεγαλύτερη προσοχή στα βιομηχανικά ρομπότ που ανήκουν στον κλάδο παραγωγής και κατασκευής
Τα στοιχεία δείχνουν ότι υπήρξαν 166 εκδηλώσεις χρηματοδότησης το 2017 και 153 εκδηλώσεις χρηματοδότησης το 2018 έως τις αρχές Νοεμβρίου, με το μέγιστο ποσό χρηματοδότησης να φτάνει τα εκατοντάδες εκατομμύρια γιουάν. Τα ιδρύματα που συμμετέχουν περιλαμβάνουν τα Sunwei, China Merchants Capital, Deutsche Union Capital, Ming Power Capital και άλλα κινεζικά αστέρια επενδυτικών ιδρυμάτων.
Η χρήση βιομηχανικών ρομπότ στο 3C είναι μια μικρή έκρηξη
Τα προϊόντα 3C, συμπεριλαμβανομένης της τεχνολογίας κατασκευής κελύφους, γυαλιού, καλύμματος και άλλων εξαρτημάτων καθώς και ολόκληρη η τεχνολογία συναρμολόγησης μηχανών, η διαδικασία και ο εξοπλισμός της είναι ώριμος, το περιεχόμενο επεξεργασίας υψηλής επανάληψης, υψηλής έντασης εργασίας, σύμφωνα με τα χαρακτηριστικά του αυτόματου μετασχηματισμού. Όμως το status quo στη χώρα μας είναι ότι ο βαθμός αυτοματισμού εξακολουθεί να είναι σε χαμηλό επίπεδο. Για παράδειγμα: επί του παρόντος, η πυκνότητα των ρομπότ στη βιομηχανία 3C στην Κίνα είναι μόνο 11 μονάδες ανά 10,000 εργαζόμενους, ενώ η πυκνότητα των ρομπότ στην Ιαπωνία και τη Νότια Κορέα έχει ήδη ξεπεράσει τις 1200 μονάδες ανά 10,{{ 7}} εργαζόμενοι. Η τάση αύξησης της ικανότητας της αγοράς είναι προφανής. Σύμφωνα με τα αποτελέσματα που κυκλοφόρησαν από την «έρευνα βάσης», το ολοκληρωμένο επίπεδο συναρμολόγησης, δοκιμών και συσκευασίας back-end είναι λιγότερο από 15 τοις εκατό επί του παρόντος, και το ποσοστό αυτοματισμού εξακολουθεί να έχει μεγάλα περιθώρια βελτίωσης και θα αποτελέσει το επίκεντρο των μεγάλων επιχειρήσεων στα επόμενα χρόνια.
Όσον αφορά την κλίμακα της αγοράς, η βιομηχανία 3C είναι δεύτερη μετά την αυτοκινητοβιομηχανία ως μεγάλη αγορά. Η χώρα μας είναι μια μεγάλη χώρα στην κατασκευή 3C. Περίπου το 70 τοις εκατό των ηλεκτρονικών προϊόντων στον κόσμο κατασκευάζονται και συναρμολογούνται από την Κίνα. Αντίθετα, η αυτοκινητοβιομηχανία είναι σχετικά ώριμη, ο αυξητικός χώρος είναι περιορισμένος και βασικά μονοπωλείται από τέσσερις μεγάλες οικογένειες.
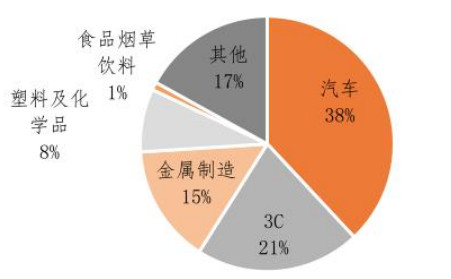
Πηγή δεδομένων: Foresight Technology Research Institute
Πρόκληση/κρίση του κλάδου
Πρώτον, τα βασικά μέρη καταλαμβάνουν το 70 τοις εκατό του κόστους της οντολογίας, αλλά βασίζονται σε μεγάλο βαθμό στις εισαγωγές
Από την άποψη της δομής του κόστους, το βιομηχανικό ρομπότ αποτελείται από σύστημα ελέγχου, σύστημα μετάδοσης κίνησης και ενεργοποιητή, που αντιστοιχούν σε ελεγκτή, σερβοκινητήρα και μειωτήρα και άλλα βασικά μέρη. Όσον αφορά το κόστος, τα βασικά εξαρτήματα αντιπροσωπεύουν το μεγαλύτερο μέρος του κόστους των βιομηχανικών ρομπότ, περίπου το 72 τοις εκατό. Για τα ίδια βασικά ανταλλακτικά, οι εγχώριοι κατασκευαστές θα αγοράσουν μειωτήρα ταχύτητας σχεδόν 4 φορές την τιμή και σερβοκινητήρα σε σχεδόν 2 φορές την τιμή. Μεταξύ αυτών, ο κινητήρας και ο μειωτήρας εξαρτώνται σε μεγάλο βαθμό από τις εισαγωγές και το πεδίο του ελεγκτή σταδιακά εντοπίζεται.
Εγχώρια αγορά σερβοκινητήρων: οι τρεις κορυφαίες Panasonic, Mitsubishi, Yaskawa είναι ιαπωνικές μάρκες, το συνολικό μερίδιο έφτασε το 45 τοις εκατό, η Siemens, η Bosch, η Schneider και άλλες ευρωπαϊκές μάρκες καταλαμβάνουν high-end, το συνολικό μερίδιο αγοράς περίπου 30 τοις εκατό, το συνολικό μερίδιο των εγχώριων επιχειρήσεων είναι λιγότερο από 10 τοις εκατό.
Στην αγορά μειωτήρων: Το 75 τοις εκατό της παγκόσμιας αγοράς μειωτήρων ακριβείας καταλαμβάνεται από τις ιαπωνικές Hamernacho και Nabotsk, μεταξύ των οποίων η Nabotsk παράγει μειωτήρα RV, που αντιπροσωπεύει το 60 τοις εκατό του μεριδίου, η Hamernacho παράγει αρμονικό μειωτήρα, που αντιπροσωπεύει το 15 τοις εκατό του μεριδίου.
Στην εγχώρια αγορά ελεγκτών, οι Fanuc, Yaskawa και ABB καταλαμβάνουν σχεδόν το 40 τοις εκατό του μεριδίου αγοράς, ενώ οι επιχειρήσεις δεύτερης κατηγορίας όπως η Epson, η OTC και η Staubier καταλαμβάνουν το 44 τοις εκατό του μεριδίου αγοράς. Υπάρχει ένα μικρό χάσμα μεταξύ Κινέζων και ξένων ελεγκτών. Το υλικό έχει κατακτηθεί, ενώ οι εγχώριες μάρκες εξακολουθούν να έχουν ένα κενό στη σταθερότητα, την ταχύτητα απόκρισης και την ευκολία χρήσης στο λογισμικό.
Δεύτερος. Στην αγορά Long Tail, η οντολογία και ο ολοκληρωτής ενσωματώνονται για να σχηματίσουν τον "ολοκληρωτή οντολογίας".
Η Κίνα έχει συγκεντρωμένες βιομηχανίες όπως τα αυτοκίνητα και η 3C, αλλά οι περισσότερες από αυτές είναι γενικές βιομηχανίες με χαμηλή βιομηχανική ολοκλήρωση.
Σε ένα αποκεντρωμένο περιβάλλον αγοράς, οι απαιτήσεις των πελατών είναι συχνά να βελτιωθεί η αποτελεσματικότητα της συγκόλλησης και η παλετοποίηση ενός μόνο συνδέσμου ή να αντικατασταθεί η χειρωνακτική εργασία, και οι απαιτήσεις για την κατανόηση της διαδικασίας πεδίου δεν είναι υψηλές και η δυσκολία ολοκλήρωσης είναι χαμηλή. Στην αγορά μακράς ουράς, η αξία που παρέχεται από έναν μόνο κατασκευαστή ολοκληρωτή ή οντολογίας είναι χαμηλή. Επομένως, ο συνδυασμός οντολογίας και ολοκληρωτή γίνεται η επιλογή του κλάδου και γίνεται «ολοκληρωτής οντολογίας».
Τρίτος. Τα χαρακτηριστικά των πελατών απαιτούν απόδοση υψηλού κόστους, εύκολη εγκατάσταση και εύκολη λειτουργία
Η αγορά Long Tail χαρακτηρίζεται από εξαιρετικά κατακερματισμένους πελάτες, πολύ χαμηλά επίπεδα εφαρμογής και πολύ ευαίσθητη στις τιμές. Τα μοναδικά χαρακτηριστικά της αγοράς προβάλλουν εντελώς διαφορετικές απαιτήσεις προϊόντος για τους προμηθευτές οντολογίας:
Πρώτον: υψηλή απόδοση κόστους
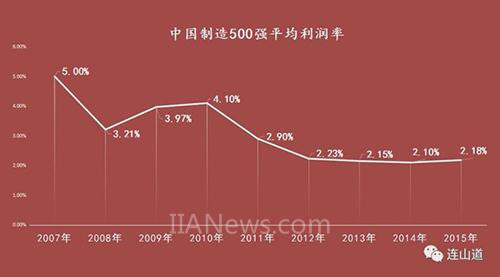
Υπάρχει μεγάλη διαφορά μεταξύ Κίνας και Αμερικής στο περιθώριο κέρδους της μεταποίησης. Από το 2011, το μέσο περιθώριο κέρδους των Κινέζων κατασκευαστών κυμαίνεται στο εξαιρετικά χαμηλό εύρος κέρδους του 2-3 τοις εκατό για έξι συναπτά έτη. Αντίθετα, το μέσο περιθώριο κέρδους των Αμερικανών κατασκευαστών στο Fortune 500 του 2016 είναι τόσο υψηλό όσο 12,2 τοις εκατό και αυτό των Αμερικανών κατασκευαστών στο Fortune 500 του 2017 φτάνει το 10,9 τοις εκατό. Όταν οι ιδιοκτήτες επιχειρήσεων προσθέτουν νέο βιομηχανικό εξοπλισμό ρομπότ υπό τις συνθήκες χαμηλού περιθωρίου κέρδους, περιορισμένων πιστωτικών πόρων και υψηλού κόστους χρηματοδότησης, η αναλογία απόδοσης κόστους είναι το βασικό σημείο και ο βασικός δείκτης είναι η εισροή εξοπλισμού πίσω σε αυτόν τον κύκλο.
Ευκαιρίες αγοράς και προκλήσεις των βιομηχανικών ρομπότ
Για τους ολοκληρωτές οντολογίας, είναι δύσκολο να αποδεχτούν το κόστος της πλήρους χρήσης εισαγόμενων πελατών για βασικά εξαρτήματα, επομένως τα εγχώρια εξαρτήματα πυρήνα αντικαθιστούν ή αναπτύσσονται από μόνοι τους τα βασικά εξαρτήματα ως επιλογή των ολοκληρωτών οντολογίας.
Δεύτερον: εύκολο στην ανάπτυξη
Ο μικρός μετασχηματισμός ενός μόνο συνδέσμου έχει ως αποτέλεσμα η τιμή του πελάτη των βιομηχανικών ρομπότ να μην ανεβαίνει, διατηρώντας το εύρος από εκατοντάδες χιλιάδες έως εκατομμύρια. Ωστόσο, κάθε έργο χρειάζεται την αντιστοίχιση των πόρων μηχανικών, η οποία μπορεί να μεγιστοποιήσει την απόδοση και να βελτιώσει το ποσοστό κύκλου εργασιών των πόρων μηχανικών και να γίνει ένα από τα καλύτερα ξίφη για τη βελτίωση του επιπέδου κέρδους. Αυτό αποτελεί πρόκληση για την ανάπτυξη του έργου. Η ευκολία ανάπτυξης μειώνει τον χρόνο ανάπτυξης και τη συμμετοχή βασικών πόρων μηχανικού, μειώνοντας έτσι το κόστος.
Τρίτον: εύκολο στη λειτουργία
Διαφορετικό από τους μεγάλους πελάτες στον τομέα της αυτοκινητοβιομηχανίας, το προσωπικό έχει υψηλή πολιτιστική παιδεία και μπορεί να έχει προσωπικό πλήρους απασχόλησης για να συμμετέχει στην πρώιμη εκπαίδευση χρήσης εξοπλισμού. Οι πελάτες με μακριά ουρά δεν έχουν επαγγελματίες που μπορούν να μάθουν υπομονετικά πολύπλοκα κουμπιά και οδηγίες λειτουργίας. Η ανόητη λειτουργία είναι βασιλιάς. Η εύκολη λειτουργία της σύνδεσης αλληλεπίδρασης ανθρώπου-υπολογιστή είναι ένα από τα σημεία που πρέπει να βελτιστοποιούν συνεχώς οι ολοκληρωτές οντολογίας.
Επί του παρόντος, η βιομηχανία βιομηχανικών ρομπότ έχει εγκαινιάσει μια χρυσή εποχή ανάπτυξης και έχει επίσης προσελκύσει την προσοχή πολλών κεφαλαίων, μεταξύ των οποίων η εφαρμογή του πεδίου 3C είναι μία από τις βασικές κατευθύνσεις που αξίζει προσοχής. Επί του παρόντος, εκτός από τον ελεγκτή, ο μειωτήρας και ο σερβοκινητήρας δέχτηκαν επίσης τους περιορισμούς τεσσάρων οικογενειών. Για την αγορά μακράς ουράς, εκτός από το αυτοκίνητο και το 3C, η οντολογία και ο ολοκληρωτής σταδιακά δεν έχουν όρια και γίνονται ένας ολοκληρωμένος "ολοκληρωτής οντολογίας". Η ικανότητα αυτοερευνητικής ικανότητας των ολοκληρωτών οντολογίας, η εύκολη ανάπτυξη και η εύκολη λειτουργία των βασικών στοιχείων έχουν γίνει βασικοί παράγοντες για την επιτυχία της αγοράς Long Tail.